
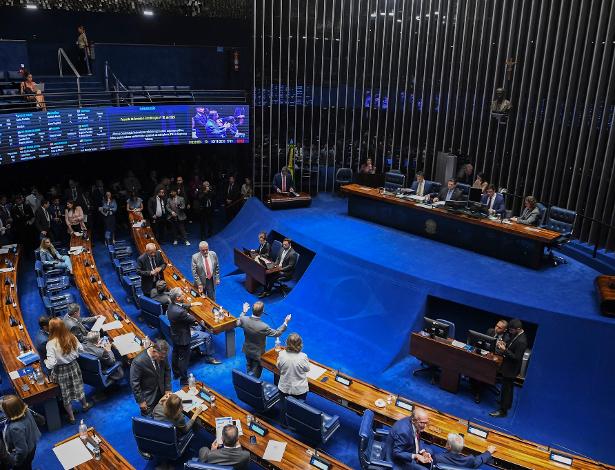
Senado estuda três caminhos técnicos para reduzir alíquota de 11,3% da CBS
O Senado Federal analisa três alternativas técnicas para tentar reduzir a alíquota de referência da Contribuição sobre Bens e Serviços (CBS), calculada em 11,3% (mais precisamente 11,3468%) pelo Tribunal de Contas da União (TCU). O percentual, que entra em vigor em 2027 em substituição a tributos federais como PIS e Cofins, ficou acima dos 9,21% projetados anteriormente pela equipe econômica e acendeu o alerta no Congresso e no setor produtivo sobre o risco de aumento da carga tributária.
Para evitar que a alíquota padrão estoure o teto de 26,5% previsto na regulamentação da reforma tributária — quando somada ao Imposto sobre Bens e Serviços (IBS), de estados e municípios —, a consultoria técnica da Casa debruça-se sobre três frentes de ajuste na metodologia de cálculo:
- Revisão do hiato de conformidade (sonegação): O cálculo do TCU considerou que o novo modelo tributário reduzirá a diferença entre o que deveria ser arrecadado e o que efetivamente entra nos cofres públicos em 29,3%. O número baseia-se em um estudo da Receita Federal que projetou uma faixa entre 27,2% e 38,1%. Como o tribunal adotou um patamar próximo ao piso da estimativa, técnicos do Senado avaliam elevar essa expectativa de redução da sonegação dentro da margem da Receita, o que abriria espaço para baixar a alíquota.
- Menor desconto nas compras governamentais: Na conta atual, as aquisições feitas pela administração pública receberam um redutor de 44,16% para manter a arrecadação equivalente à dos impostos atuais (estimada em R$ 25,5 bilhões sobre uma base de R$ 402,4 bilhões). A alternativa em estudo propõe aplicar um desconto menor nessas operações, aliviando o cálculo agregado da CBS para o restante da economia.
- Exclusão da “Tese do Século”: Outra possibilidade é expurgar da base de cálculo o ganho extraordinário de arrecadação que a União obteve entre 2012 e 2017 com a inclusão do ICMS na base do PIS/Cofins. Embora essa cobrança tenha sido declarada inconstitucional pelo Supremo Tribunal Federal (STF), a arrecadação daquele período entrou na média histórica usada para calibrar o novo tributo. Retirar esse montante reduziria a alíquota final, mas exigiria alteração na Lei Complementar 214/2025.
Embate entre Congresso, Fazenda e TCU
O debate ganhou força nesta terça-feira (17), durante audiência pública na Comissão de Assuntos Econômicos (CAE) do Senado. Na ocasião, o ministro da Fazenda, Dario Durigan, defendeu o cronograma de implantação da reforma para 2027 e dividiu com os parlamentares a responsabilidade política e fiscal por eventuais cortes na alíquota.
Enquanto senadores como Tereza Cristina (PP-MS) e Izalci Lucas (PL-DF) defendem que o Legislativo não seja um mero “chancelador” dos números e busque meios de reduzir o índice, integrantes da equipe econômica advertem que o espaço de manobra é estreito. O relator do processo no Senado, Eduardo Braga (MDB-AM) — que também relata o Orçamento de 2027 —, já sinalizou que diminuir a CBS sem compensações reduzirá a previsão de receitas da União, podendo exigir cortes de gastos públicos ou elevação de outros tributos, como o Imposto Seletivo, para cumprir as metas fiscais.
A Confederação Nacional da Indústria (CNI) e entidades do setor produtivo também contestam a metodologia do TCU e pressionam por revisões. Pelo rito estabelecido na lei complementar, o Senado tem até o dia 15 de dezembro para aprovar uma resolução definindo a alíquota de referência. Caso o prazo expire sem votação, passará a valer automaticamente o índice de 11,3% calculado pela corte de contas.
Descubra mais sobre
Assine para receber nossas notícias mais recentes por e-mail.

Publicar comentário